
欧洲最大的汽车制造商——全球汽车正濒临数十年来最大的重组危急开云体育。
全球汽车首席实行官奥利弗·布鲁姆在一份里面备忘录中告诉职工,由于计较出与同类公司比较存在20%的竞争疏忽,全球汽车可能需要再裁减约5万个使命岗亭。全球汽车此前已文告打算到2030年在德国裁人5万东说念主,这意味着全球总共正打算裁人10万东说念主。
另外,全球汽车在德国的四家工场也可能被关闭——汉诺威、埃姆登、茨维考以及位于内卡苏尔姆的奥迪工场。
劳工代表们已然否决了这一提案,汉诺威与埃姆登市长也在监事会会议今日抒发了诡辩气派,条件布鲁姆“拿出更具创造性的处罚决议,而不是束缚筹商关闭工场或逐渐缩减限制”。两年前,全球汽车已决定将年产能从约1000万辆减少至更现实的900万辆,但面对更严峻的现实,这些要领还不够。
现在,全球汽车给出的折中决议是:打算将其纷乱的车型气势削减一半,减少居品遴选,裁减举座“居品复杂性”,并将研发资源干预到陈述最高的细分阛阓。但伯恩斯坦的分析师暗示,这一打算清寒实行细节,并未明确具体完成时分或重心感情哪些品牌。
对可能关闭的工场,全球现在正与国防工业企业就此前已处于半闲置情状的奥斯纳布吕克工场进行相通。同期,布鲁姆暗示,在欧洲坐褥中国版全球汽车车型,概况是处罚这些工场产能讹诈率不足问题的可行决议。
历史老是惊东说念主地雷同。四十年前,丰田高明地用结伙的样式接办通用汽车的毁掉工场,教好意思国东说念主什么是省油可靠、精益坐褥,最终敲开了好意思国脉土车企的大本营——底特律。四十年后,在全球汽车总部德国狼堡前,中国车企照旧“兵临城下”,比亚迪正在与全球汽车洽谈,拟收购全球已停产的、位于德累斯顿的透明工场的部分产能,小鹏和MG等中国车企也对全球在欧洲的产能感兴味。
此时此刻,恰如彼时彼刻。当初丰田吃掉底特律用了十年,如今中国车企拿下狼堡要几年?
坍塌的燃油车阛阓,和崩溃的电动化转型
全球的坍塌,是从2025年运转的。
仅从销量和营收上看,全球的情况还不至于那么糟。2025年,全球总共售出898万辆,同比下滑0.5%;营收3219亿欧元,同比仅下滑0.8%。但简直的垮塌发生在利润——贸易利润从2024年的191亿欧元缩水到89亿欧元,利润率则从2024年的5.9%缩水到2.8%,两者同比皆成功砍半。巅峰时期,全球的销量与利润率也曾鉴别高达1097万辆与8.1%。
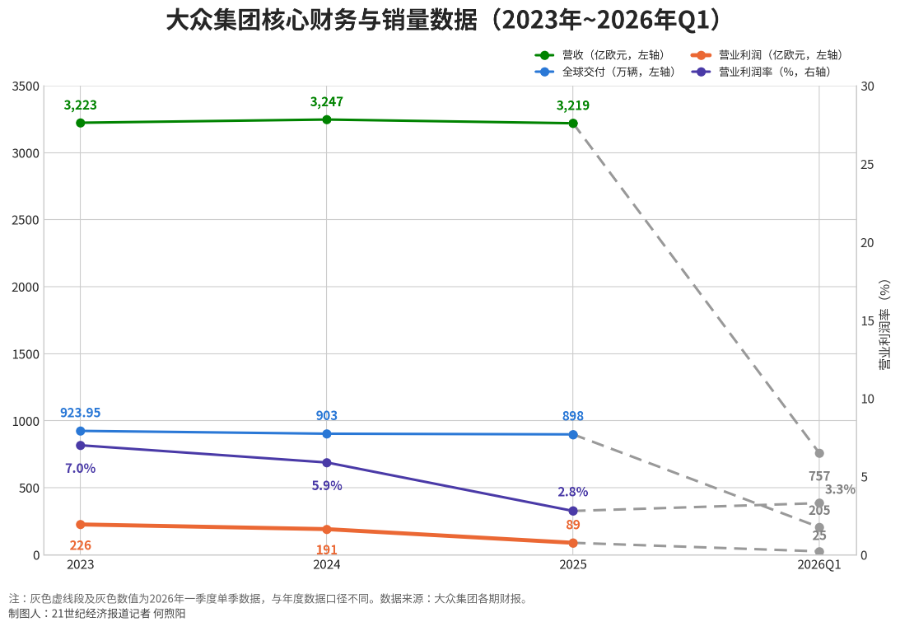
进入2026年,全球蓝本踏实的全球销量也运转下滑。2026年Q1、Q2鉴别卖出205万辆、207.7万辆,同比鉴别下滑4%、8.6%。
最大的失血点来自中国阛阓。中国阛阓占全球全球阛阓的三分之一,但自2023年至2025年,全球从在华结伙公司拿到的权利法收益照旧跌去了三分之二,对集团的利润孝顺不足格外之一。
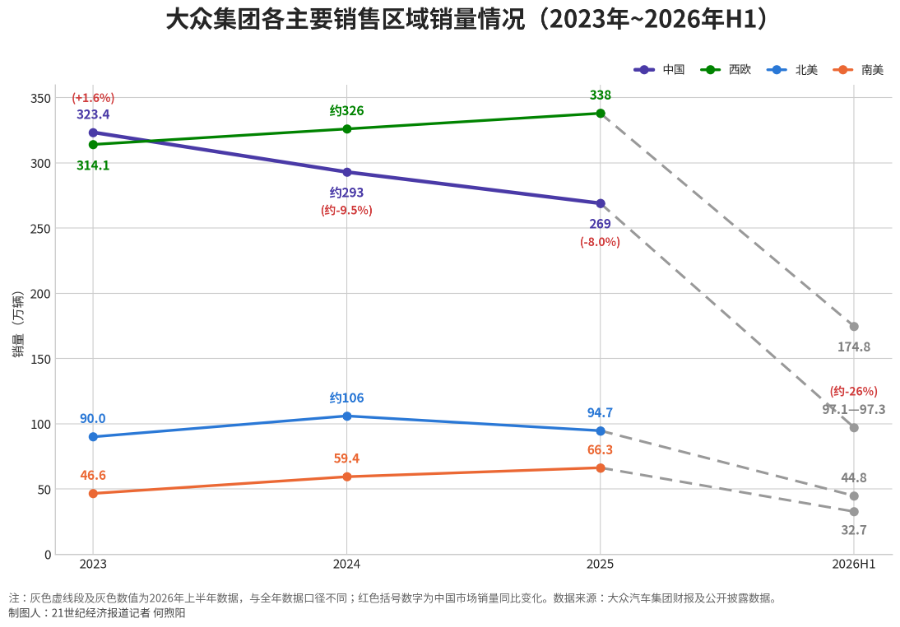
2023年,全球在中国卖出323.4万辆车,从在华结伙公司拿到的权利法收益为26.2亿欧元;到2025年照旧跌至269万辆和9.6亿欧元。在2024年,比亚迪国内销量飙升至421万辆,逾越同期全球的293万辆,这亦然全球自2008年以来初次让出中国销冠。
燃油基本盘塌陷,电动化转型失败,是全球在中国阛阓失败的中枢原因。说明乘联分会数据,2025年中国新能源汽车零卖渗入率为53.3%,2026年上半年升至54.1%,6月更是攀升至62.8%。燃油车在中国的阛阓份额,从三年前的三分之二缩水到如今不足一半。
但全球在华的居品结构简直是这个弧线的镜像。在一汽-全球、上汽全球两家结伙企业的在售气势里,简直的新能源居品永远唯有ID.系列。2025年全球在华拜托的269.38万辆车里,纯电动唯有约11.6万辆,占比约4.3%。也便是说,在一个新能源份额逾越一半的阛阓里,全球九成以上的销量仍然压在燃油车上。
最能阐扬问题的是全球我方立的军令状:全球中国把2026年的成见定为“新能源占在华销量的10%以上”——当合格线是54%时,它的激昂成见却是10%。
全球不是莫得斥地新能源居品,但专为中国阛阓斥地的插混(迈腾 PHEV、探岳 L PHEV)和增程(ID.ERA 9X)2025年底至2026年才上市;捷达品牌的第一款纯电车要比及2026年下半年;基于CMP平台、CEA电子电气架构的11款中国专属新车,最早亦然2026年起才陆续投放。
换句话说,全球简直的电动化主力舰队在2026年—2027年才下水,但自2023年运转,全球在华燃油基本盘的份额已运转每年下跌5—7个百分点。居品的错位和转型的滞后,是全球在华销量和营收塌方的结构性原因。
全球不是没成心志到智电化转型的紧要性,只不外他们失败了。2020年,全球集团谨慎官宣缔造软件子公司Cariad,初期一次性干预70亿欧元搭建研发体系,同期接洽改日五年累计干预超270亿欧元用于智能驾驶、车载操作系统、车规级软件全栈研发。
但软件研发认真敏捷性、软件优先、快速立异和跨职能团队合作,这和全球以往的汽车斥地模式全都不同。一位全球职工在酬酢聚积上自述,全球在2015年爆发“柴油门”(全球在旗下柴油车内置舞弊软件,检测尾气时自动达标,执行超标数十倍)后,过程合规变得比本领更紧要了,蓝本能够快速决策的链条变得冗长、低效。
另外,全球的居品研发“一切以狼堡为中心”。手脚在华结伙公司的职工,他能亲身感受到国内用户需乞降阛阓环境的变化。但平台化的居品和功能由德国总部界说,“致使工程师以为用户需要什么,就斥地什么功能,这照旧严重脱离了果然的用户需求”。他曾与共事向狼堡提过降本和本领的提倡,因不闲散全球平台化斥地的前提而被诡辩。
他还补充,全球打造的软件公司Cariad,短缺一个关键脚色“软件系统工程师”。该脚色负责采集通盘外部需求、制定斥地打算,终末还负责评审和实车测试。由于关键脚色的缺位,Cariad在斥地软件时短缺系统级别的长入管控,容易出现软件斥地各利己战、决议互不拉通的情况。
晦气的软件斥地使Cariad成了全球失掉的无底洞。Cariad缔造的四年间,失掉高达60亿至70亿欧元,却未能终了其通盘应许。其鼎力宣传的E³平台本应实现软件自主研发,却连几个关键模样的启动都未能完成。全球集团不得不叫停奥迪Q6 e-tron和保时捷Macan EV等旗舰车型的研发,这又辗转导致了这两大高端品牌全球销量的下滑。
据IT接头公司BriX Consulting测算,Cariad每一次的发布展期都意味着数亿欧元的收入损失。如若把通盘这些错失的契机加起来,全球汽车的总损失照旧逾越200亿欧元。
自研遇挫的全球转投中国供应商的怀抱。2024年4月,全球官宣与小鹏共同斥地CEA架构(China Electronic Architecture,基于区域扫尾及准中央计较的电子电气架构);2026年3月13日,小鹏官宣全球照旧成为图灵AI芯片和第二代VLA对外合作的首发客户。本年3月26日,搭载CEA架构、图灵芯片和第二代VLA的与众08开启预售。
在智能化方面,全球还与地平线配置了合作关系。2023年12月8日,全球与地平线缔造的结伙公司酷睿程(CARIZON)落地北京。2026年4月24日北京车展,一汽-全球ID. AURA T6、金标全球ID.与众07等多款搭载酷睿程决议的车型联合亮相,两边合作进入“量产落地关键阶段”。
中国车企:高举猛打,直抵城下
另一边,在存量出清、贴身肉搏的中国阛阓中杀出来的中国车企,则举起出海的大旗,向欧洲阛阓高举猛打。
据德国汽车行业数据与接头机构Dataforce统计,三年的时分里,中国品牌在通盘这个词欧洲的阛阓份额翻了近四倍:2023年,中国车企在欧洲阛阓销量占比仅为2.6%;到2026年5月,中国车企在欧洲阛阓的销量约为13.84万辆,份额达到12.0%,初次逾越六家日系车企系数的11.3%。韩系汽车昔日达到6%,用了二十多年。
中国汽车对欧出口之是以能一王人高举猛打,除了更先进的电动与智能本领外,中枢原因一直是更低的资本。孤独调研机构Rhodium Group调研发现,中国电动车能够如斯低廉,政府补贴天然紧要,但作用有限。中国车企更高的垂直整合率,中国比较其他国度更低的斥地和制形资本,以及中国车企更苍劲的限制效应才是紧要原因,它们共同压低了中国汽车的资本。
另一个鲜少有东说念主发现的原因,是欧盟对入口汽车收取关税的“能源结构”。2024年10月,欧盟文告对从中国入口的电动车征收“反补贴税”,可关税只狡饰纯电汽车(BEV)和增程型电动汽车(EREV)。于是中国车企转机计谋,专注对欧出口燃油和混动汽车。
孤独调研机构IndustryIdx分析发现,中国制造的插电式羼杂能源汽车在欧洲的销量增长了近六倍,从2024年的约2.7万辆增至2025年的约16万辆。“中国车企在欧洲=纯电车”早已是过时印象,混动与燃油才是关税时期的主攻线。
如今全球集团史无前例的大裁人与大诊疗,能给已直抵城下的中国车企哪些进一步真切欧洲腹地的契机?
全球砍产能、砍车型留住的欧洲闲置工场,是中国品牌绕开关税、土产货化造车的现成载体。布鲁姆本东说念主都照旧把“为中国车企代工/分享闲置产能”称为“更理智的处罚决议”。有欧洲贪念的中国车企不错主动接办,或者租用闲置产线作念汽车的欧洲土产货化拼装,这既不错绕开欧盟关税,也不错减少我方建厂的时分和资金资本。
全球集团拟关停的四座工场,系数年假想产能约75万辆。另外皮德国脉土,全球照旧停产的德累斯顿透明工场和半闲置的奥斯纳布吕克工场,年产能约为2万辆与10万辆。于2025年关停、位于比利时的奥迪布鲁塞尔工场,原年产能约10万辆。
因此,全球集团在欧洲的闲置工场年产能总共约97万辆,这都是留给中国品牌实打实的重钞票。比亚迪、奇瑞、零跑、小鹏等中国车企照旧运转主动探讨。
在全球已详情的5万东说念主裁人打算中,3.5万东说念主来自全球中枢品牌,其余则来自奥迪和保时捷等子公司。布鲁姆暗示,照旧有逾越3.7万名职工签署了相应的去职条约,瞻望本年年底将有约2.7万东说念主去职。
这给了中国品牌在欧洲广纳贤才的契机。小米慕尼黑研发中心、小鹏欧洲研发中心、祥瑞欧洲本领中心等中国车企在欧机构,不错批量吸纳全球前职工。这还不包括改日全球集团可能不绝裁人的5万东说念主。
全球的缩小除了涉及工场和职工,还有欧洲经销商和供应商。欧洲经销集团亟需新品牌“填坑”,况且已有前例:欧洲最大经销集团Emil Frey现在已代理奇瑞、小鹏和长城;第三大经销商集团Hedin则已代理比亚迪、红旗和小鹏。
而全球打算砍一半车型、产能压到900万辆,意味着欧洲Tier1、Tier2的订单缺口只可从增量玩家中找补。2026年3月4日,欧盟委员会公布《工业加快法案》(Industrial Accelerator Act,IAA),其中法例中国车企在欧坐褥的汽车,其除电板包除外的整车零部件,按价值计较的欧盟原土坐褥占比不得低于70%,不然无法享受关连优惠——如若中国品牌与流失全球订单的欧洲Tier1、Tier2搭上线,还将反向裁减中国车企闲散欧盟“土产货含量70%”新规的难度。
因为本领竞争力严重落伍,程度延续跳票,2026年6月29日,Cariad与博世联合官宣此前已干预15亿欧元的ADA定约(自动驾驶定约,Automated Driving Alliance)远离,并将于9月前澈底闭幕。缺口便是订单,一个缩小的、畏忌的、急于转型的全球,天然也会给中国供应商提供更多契机。有小鹏与全球的本领合作珠玉在前,后续更多中国供应商可更顺畅地切入全球的全球供应链。
除了欧洲阛阓,全球每年在华流失的30万至70万辆销量,是脚下中国阛阓最大的一块“无主流量”。祥瑞星河、奇瑞风浪、比亚迪海洋等品牌的10万~20万元插混/增程居品,不错把“朗逸/速腾/途不雅置换”作念成专项营销,接住全球每年在华流失的几十万燃油用户,致使接替全球此前在华的“国民车”叙事。
但中国车企呼吁大进的同期,也需要意志到:全球不是诺基亚,它缔造于今已逾百年,穿杰出屡次经济周期。全球虽然畏忌,但手里起码持着三张牌:
·第一张是充裕的现款流:2025年全球贸易利润虽暴跌53.5%,但年末流动性高达345亿欧元——折合东说念主民币约2863亿元,逾越上汽与祥瑞两家的现款储备之和;
·第二张是广泛的销售疆土:2025年除中国、北好意思外,全球在其他区域的拜托量都保持正增长,而这些阛阓的电动化渗入节拍远不足中国紧迫——全球全都有空间用混动和燃油车在这些阛阓稳住现款流,无须被中国牵着鼻子走;
·第三张是“借力打力”——全球照旧用真金白银换来了中国的智能电动本领,而这套尺度论下一步很可能反哺2027年行将上车的Rivian架构,用于干事西洋阛阓。
是以,全球不是完蛋了,而是要被动告别一个躺着挣钱三十年的旧增长模式。中国仅仅它转型阵痛中最明锐的那说念切口——简直的问题不是全球会不会死,而是它能否在阵痛期活下来的同期,把从中国粹到的本领和速率,带至全球其他还没打完的战场。
把全球当“待宰羔羊”而全力压价血拼的中国车企开云体育,可能在2028年后遇到一个焕新后的更苍劲敌手的反扑。中国车企应该意志到,他们的可贵窗口是果然的,但有期限:他们最应该抢的不是全球今天的销量,而是它翌日的供应链地位、欧洲产能和用户心智。